


Close Menu
    • Top Fintech Startups in Switzerland
    • Switzerland Fintech Startup List
    • Virtual Banking
    • Open Banking
    • Online Mortgage
    • Regtech
    • Fintech Events
    • Submit Press Release
    • Submit Startup
    Facebook LinkedIn X (Twitter) Instagram RSS
    • About Fintech News Network
    • Media Kit
    • Contact Us
    • Work With Us
    • Newsletter
    • Submit Press Release
    • Submit Startup
    • Impressum
    Fintech Schweiz Digital Finance News – FintechNewsCH
    part of Fintech News Network

    Fintech News Network

    Facebook LinkedIn X (Twitter) Instagram RSS
    Free Newsletter
    • Blockchain
    • Wealthtech
    • Lending
    • Mobile Payments
    • Insurtech
    • PFM
    • AI
    • Funding
    • Various
      1. Germany
      2. London
      3. USA
      4. Austria
      5. Liechtenstein
      6. View All

      BaFin Fines Deutsche Bank €8 Million Over Postbank Migration Issues

      November 13, 2026

      Affirm Acquires Ratepay as Nexi Focuses on Core Activities

      November 10, 2026

      Eurex Clearing to Handle Digital and Traditional Assets Together

      November 4, 2026

      Deutsche Börse Extends Access to DAX 40 Stocks Beyond Xetra Hours

      October 28, 2026

      Griffin Raises US$20M to Add Card and Stablecoin Services

      November 13, 2026

      HSBC UK Launches Stripe-Powered Tap to Pay for Small Businesses

      November 12, 2026

      UBS Job Cuts Hit London as Credit Suisse Integration Enters Final Phase

      November 6, 2026

      Monzo Weighs New Funding at £7.5 Billion Valuation as Buyout Talks Stall

      November 6, 2026

      Lauren Boyman Joins Broadridge from KPMG as Marketing Chief

      November 19, 2026

      Beacon Bank Taps Finastra to Simplify Payments After Its Merger

      November 17, 2026

      Wise Expands into US Investing via Its Broker-Dealer Licence

      November 16, 2026

      Anchorage Digital and Visa Add USDPT as a Settlement Option

      November 13, 2026

      Revolut Austria Banking Branch to Launch in 2027 With Local IBANs

      November 5, 2026

      BingX EU Secures MiCA Licence for Crypto Services in Europe

      October 15, 2026

      Bitget Pauses Withdrawals Following US$351.6M Hot Wallet Hack

      September 25, 2026

      Bybit Payments Secures Austria EMI License for European Payment Services

      August 5, 2026

      Swiss and Liechtenstein Banks Resist Core Banking System Overhaul

      November 11, 2026

      Swiss Blockchain Survey 2026: Banks on Stablecoins and Tokenized Funds

      October 20, 2026

      Bank Frick Enables Real-Time Euro Transfers and CHF Payment Receipts

      July 21, 2026

      Celsion Bank Begins Operations, Combining Digital Assets and Traditional Banking

      April 10, 2026

      Lauren Boyman Joins Broadridge from KPMG as Marketing Chief

      November 19, 2026

      Top Finfluencers in Switzerland in 2026

      November 10, 2026

      88% of Tech Founders Walk Away with Zero Exit Value

      November 9, 2026

      MUFG Bank Europe Absorbs Securities Arm to Become EU Universal Bank

      November 4, 2026
    • More
      • Fintech Events
      • Top Swiss Fintechs in 2026
      • Swiss Fintech Startup List
      • Accelerators
    Fintech Schweiz Digital Finance News – FintechNewsCH

    Fintech News Network

    Home»Various»Erfolgreicher Finanzplatz: Die Menge an Innovationen gibt nicht den Ausschlag
    Various

    Erfolgreicher Finanzplatz: Die Menge an Innovationen gibt nicht den Ausschlag

    Christian Hugo HoffmannChristian Hugo HoffmannApril 3, 20207 Mins Read
    LinkedIn Facebook Twitter Telegram Copy Link Email
    Was braucht es wirklich, um erfolgreich am Schweizer Finanzplatz zu bleiben? Die Menge an Innovationen gibt nicht den Ausschlag
    Share
    Facebook Twitter LinkedIn Telegram Copy Link Email
    Free Newsletter

    Get the hottest Fintech Switzerland News once a month in your Inbox

    Ungeachtet der grossen Erwartungen, die sich an neue Technologien wie Künstliche Intelligenz, Machine Learning und Big Data koppeln, können wir nach wie vor nicht die Zukunft vorhersagen. Das hat sich in diesen Wochen mit Covid-19, der exponentiellen Entwicklung der Fallzahlen sowie den ökonomischen Risiken der Pandemie gezeigt.

    Speziell sind wohl die meisten Banken derzeit im Blindflug, da sie die Wirkungsmechanismen im relevanten Umfeld und deren Einflüsse auf ihr Risikoportfolio nicht kennen und somit nicht rechnen können. Aber auch wenn wir die Zukunft nicht vorhersagen zu vermögen, so liegt es doch in unserer Macht, sie zu erschaffen. Eine besondere Anschlussfrage, die nun die Führungsriegen in Schweizer Banken mit neuer Vehemenz umtreibt, ist, wie sie den Weg in eine nachhaltig erfolgreiche Zukunft finden sowie bestreiten können und das trotz der Widrigkeiten und Turbulenzen aus dem externen Schock, aber auch durch heute in den Hintergrund tretende Faktoren wie das Niedrigzinsumfeld, regulatorische Änderungen oder Digitalisierung.

    Was bei der Beantwortung dieser Frage helfen kann, sind Lehren, die ich in diesem Beitrag aus einem bahnbrechenden, sehr erkenntnisreichen, jedoch nicht ausreichend rezipierten Managementbuch ziehen möchte. Aus diesem Grund besprechen wir in der Folge kurz das Werk «Great by Choice: Uncertainty, Chaos, and Luck – Why Some Thrive Despite Them All (Good to Great)», das 2011 durch Jim Collins und Morten T. Hansen vorgelegt wurde, und wenden uns einigen Einsichten daraus zu, die in der Bankenlandschaft relevant und vielleicht gerade jetzt wertvoller denn je sind.

    Bottomline

    Kurzrezension eines wertvollen Managementbeitrags

    Die beiden Managementvordenker Collins und Hansen beschäftigen sich in ihrem Buch „Oben bleiben. Immer.“ (so die deutsche Übersetzung) mit der Beobachtung, dass es einige wenige Unternehmen (sie nennen sie 10X-Unternehmen) schaffen, auf Dauer extrem besser als ihre Konkurrenz zu sein. Auf Basis einer wissenschaftlichen Erhebung wird versucht, ein Muster abzuleiten, das langfristig erfolgreiche Unternehmen und deren Führungskräfte in besonderem Masse kennzeichnet. Hier liegt auch ein wesentliches Alleinstellungsmerkmal gegenüber den vielen anderen Managementwerken / -ratgebern begründet: Statt sich auf eine obskure Intuition, Erfahrung, Interessenslage von Autoren zu stützen, die manchmal auch bloss selbsternannte Experten sind, um Erfolgsaussichten oder dergleiches aufzuzeigen, liegt hier eine empirische Erhebung und Auswertung vor, welche die Daten und folglich das sprechen lässt, was tatsächlich in der Welt geschieht.

    Als Gerüst zieht sich die Idee der Level-5-Ambitionen (der Einklang aus fanatischer Disziplin, empirischer Kreativität und produktiver Paranoia) durch das Buch.
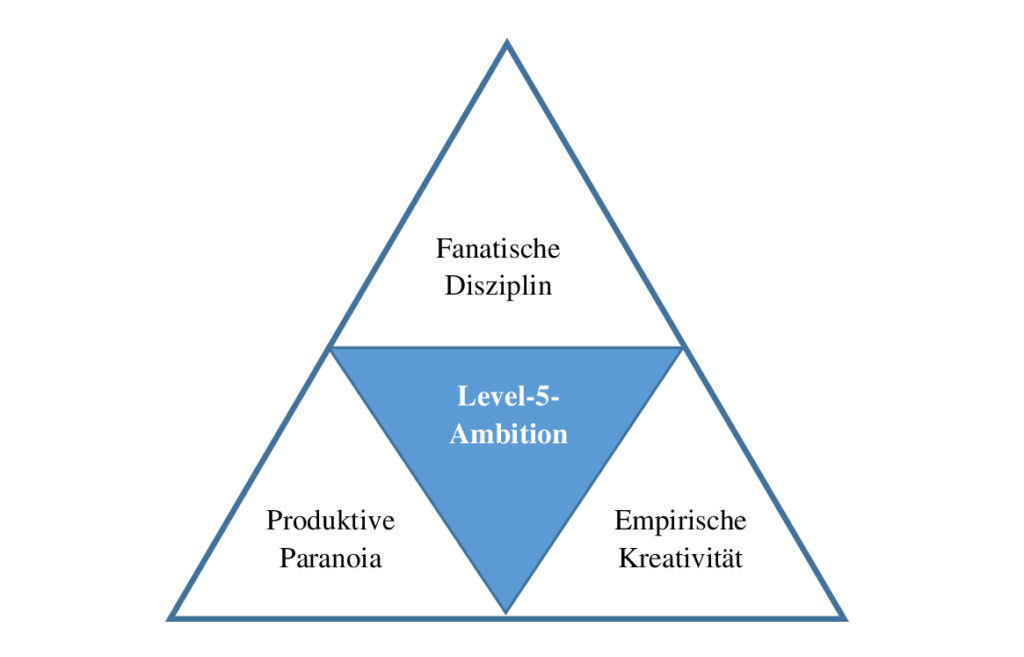
    Abbildung 1: Schematische Darstellung der 10X-Führungskompetenz: 10X-Führungskompetenz, d.h. die zu 10X-Erfolgen führt, setzt drei grundlegende Verhaltensmerkmale voraus: fanatische Disziplin, welche 10X-Unternehmen auf Kurs hält und auch einschliesst (in diesen Tagen unbedingt explizit zu nennen), dass man Sicherheiten, Puffer oder schlicht für schlechte Tage plant anstatt naivem Effizienzstreben und Optimierungsversuchen anheim zu fallen. Ferner empirische Kreativität, welche 10X-Unternehmen dynamisch hält, und produktive Paranoia, welche sie handlungsfähig bleiben lässt. Die Verinnerlichung dieser drei Merkmale macht wiederum eine wesentliche Triebfeder für Level-5-Ambitionen aus, die schlussendlich für einfallsreiche Motivation sorgen.

    Unabhängig davon, ob die Studie in diesem Buch wirklich als wissenschaftlich fundiert und nach gültigen Standards als zeitgemäss anzusehen (die der Studie zugrunde liegende Datenbasis endet 2002) oder am Ende doch alles nur Glück ist, bleibt man als Entscheider, Manager oder Führungskraft in den vielen Praxisbeispielen regelrecht hängen und erhält ein erstklassiges Grundgerüst, um seine eigenen Führungsqualitäten zu hinterfragen und gezielt zu verbessern – ein echter Augenöffner!. Was machen die Lenker erfolgreicher Unternehmen anders? Wie bereiten sie sich vor, um Turbulenzen wie die momentanen und viele mehr zu überstehen und sogar für ihren Aufstieg zu nutzen? Collins und Hansen verraten es uns. Damit Schweizer Banken auch für schwierige Zeiten gewappnet sind oder im besten Fall ein Spitzen-/10X-Unternehmen werden oder sind, aber vor allem bleiben!

    Schlüsse für Entscheider und Führungskräfte in Schweizer Banken

    Die Tragweite und Bedeutung der Ergebnisse aus Collins’ und Hansens Studie wird frappierend offenbar, sobald man sie den üblichen, weitverbreiteten Mythen gegenübersetzt, die durch ihre Forschungen schlichtweg widerlegt wurden.

    1. Verankerter Mythos: Erfolgreiche Führungskräfte in Corona-Krisensituationen oder (bloss) turbulenten Zeiten der Digitalisierung sind mutige, zu Taten schreitende, risikofreudige Visionäre.

    Anderslautendes Ergebnis: Die besten Firmenchefs und Projektleiter verfügen nicht über visionäre Fähigkeiten, dank derer sie die Zukunft des Swiss Bankings oder, konkret, beispielsweise Auswirkungen von Covid-19 auf ihre Kapitalpositionen hätten vorhersehen können. Sie beobachten sowohl im Tagesgeschäft als auch bei der Konkurrenz einschliesslich des Geschehens in anderen «Branchen» – heute und in der Zukunft geht es mehr um Cluster und Ecosysteme als um unabhängige Sektoren und Industriezweige –, was funktioniert, finden heraus, warum es funktioniert, und bauen ergo auf erwiesene Grundlagen.

    Sie sind nicht risikoaffiner, nicht mutiger, keine grösseren Visionäre und auch nicht kreativer als ihre Pendants in anderen Banken. Vielmehr umgekehrt sind sie jedoch risikobewusster, d.h. besonnener sowie Resilienz-bedachter, weiterhin disziplinierter und gehen empirischer vor.

    2. Verankerter Mythos: In einer schnelllebigen, ungewissen und chaotischen Welt (auch eine sogenannte VUCA-Welt) zeichnen sich die erfolgreichsten Finanzmarkt-Player durch Innovationen aus.

    Anderslautendes Ergebnis: Zu unserer grossen Überraschung, nein. Ja, Marktführerschaft geht mit einer Menge an Innovationen einher. Aber es finden sich keine Beweise für die Annahme, dass die erfolgreichsten grundsätzlich innovativer als die weniger erfolgreichen Vergleichsfälle seien. Manchmal sind erstere sogar weniger innovativ. Innovationen an sich erweisen sich entgegen der starken Vermutung, sich an der Innovationsfront einfinden zu müssen, um zu reüssieren, nicht als Trumpfkarte!

    Entscheidender ist die Fähigkeit, oberhalb einer Umfeld-spezifischen Innovationsschwelle zu bleiben, die wohlbemerkt im klassischen oder Private Banking nicht sonderlich hoch, aber mittlerweile ansteigend ist, weil Fintech mehr und mehr Raum einnimmt. Nichtsdestotrotz, d.h. unabhängig davon, ob die Zahl an Innovationen jetzt relativ niedrig oder doch relativ hoch zu anderen Bereichen ist (siehe Abb. 2), kommt es darauf an, sie serienreif zu machen sowie Kreativität mit Disziplin zu vereinen.

    Abbildung 2: Innovationsschwelle nach Branchen, die bald in Clustern und Ecosystemen aufgehen werden.

    3. Verankerter Mythos: In einer Welt voller Bedrohungen, mit einschneidenden wie einer Pandemie gefolgt von einer Rezession oder mehr schleichenden etwa durch Fintech-Firmen, die den Banken das risikoarme Frontoffice-Geschäft wegschnappen, sind die Schnellen im Vorteil. Entweder man ist schnell oder Geschichte.

    Anderslautendes Ergebnis: Die Auffassung, Führungsstärke in einer «schnelllebigen Welt» erfordere grundsätzlich «schnelle Entscheidungen» sowie «schnelles Handeln» – und der generell vorherrschende Firmenethos «Schnell! Schnell! Schnell!» sei begrüssenswert –, ist eine sichere Methode, um unterzugehen. Die erfolgreichsten Führungskräfte rechnen sich hingegen aus, wann sie schnell handeln müssen und wann nicht.

    4. Verankerter Mythos: Radikale Veränderungen von aussen, wie etwa ausgelöst durch den Corona-Schock (Gesundheitsbereich) oder den Megatrend der Digitalisierung (Technologiebereich), machen radikale Veränderungen von innen notwendig.

    Anderslautendes Ergebnis: Die erfolgreichsten nehmen als Reaktion auf die sich um sie herum wandelnde Welt weniger Veränderungen vor als die Vergleichsfälle (mit weniger Erfolg). Die Tatsache allein, dass die Welt um einen herum von einem dramatischen Wandel erschüttert wird, bedeutet nicht, dass man sich selbst einem radikalen Wandel unterziehen sollte.

    Fazit

    Zugegeben mag weder das Buch und noch viel weniger dieser Beitrag dahingehend zufriedenstellen, dass Entscheider und Lenker in Banken konkrete oder direkt umsetzbare Leitlinien oder Ratschläge an die Hand bekämen. Darin liegt aber vielmehr eine weitere Stärke als eine Schwäche. Denn alle, die mehr Greifbares respektive weniger Abstraktion versprechen, können den individuellen Bedürfnissen, Gegebenheiten, Problemen, Änderungen im jeweiligen Weltenlauf, etc. per se nicht gerecht werden. Dafür braucht es kein Buch, sondern schon Beratungsdienstleistungen (und selbst dort läuft vieles schief).

    Was leisten die zutage geförderten Erkenntnisse dann? Sie beruhen auf Daten, sind evidenzbasiert und stellen somit begründet die Weichen auf Erfolg, indem sie mit hinfälligen Denkmustern und vorherrschenden Irrglauben aufräumen, die sich wie derzeit zu bezeugen ebenso viral ausbreiten können wie infektiöse organische Strukturen selbst.

    Featured image credit: Unsplash

    Sponsored ReportThe Payments Intelligence GapRead
    Share. Facebook LinkedIn Twitter Telegram Copy Link Email

    Author

    Avatar photo
    Christian Hugo Hoffmann
    • Website

    Prof. Dr. Christian Hugo Hoffmann is Assistant Professor for Finance, Cryptocurrencies and Fintech at the University of Liechtenstein (as of Feb 2020) as well as Senior Consultant at indivio AG in Zurich. Apart from that, he co-founded two fintechs, serves as director of Startup Grind Geneva, is a member of the Swiss Fintech Innovation Lab at UZH as well as of the Consultative Expert Group on Digital Ethics at the European Insurance and Occupational Pensions Authority (EIOPA), and regularly writes pieces on AI in leading magazines and newspapers such as NZZ, Schweizer Monat and Towards Data Science.

    Related Posts

    Lauren Boyman Joins Broadridge from KPMG as Marketing Chief

    November 19, 2026

    Top Finfluencers in Switzerland in 2026

    November 10, 2026

    88% of Tech Founders Walk Away with Zero Exit Value

    November 9, 2026

    MUFG Bank Europe Absorbs Securities Arm to Become EU Universal Bank

    November 4, 2026

    Swiss Officials Weigh the Costs of a UBS Relocation Abroad

    October 30, 2026

    Lagarde to Step Down as ECB President on 7 February 2027

    October 30, 2026

    Top 9 Emerging Fintech Providers from Europe

    October 28, 2026

    Swiss UBS Job Cuts Could Grow by Up to 12,000, Bank Union Warns

    October 26, 2026
    AI Sponsored

    81% of Financial Firms Use AI. Only 14% Call It Transformational

    October 21, 2026
    Fintech Newsletter
    Subscribe to the most important Fintech Switzerland News
    Follow Us
    • Facebook
    • X / Twitter
    • LinkedIn
    • Instagram
    Swiss Fintech Startup Directory

    Swiss Fintech Startup Directory

    Top Swiss Fintech Startups

    Top Fintech Startups in Switzerland for 2026

    Upcoming Fintech Events
    Country
    AI & Big Data Expo Global 2027
    February 3, 2027
    -
    February 4, 2027
    United Kingdom
    -
    London
    Digital Finance Summit 2026
    December 3, 2026
    Belgium
    -
    Brussels
    Digital Society 2026
    November 25, 2026
    Germany
    -
    Frankfurt am Main
    European Digital Finance Conference 2026
    November 19, 2026
    Netherlands
    -
    Amsterdam
    FIBE Berlin 2027
    April 7, 2027
    -
    April 8, 2027
    Germany
    -
    Berlin
    Promote Event View More
    Whitepapers & E-Books
    The Future of Competitive Advantage in Banking & Payments
    The Future of Competitive Advantage in Banking & Payments
    Bottomline
    American Newsletter

    Fintech News America

    Australia Fintech Map

    Australia Fintech Map

    Philippines Fintech Report

    SINGAPORE FINTECH REPORT

    Singapore Fintech Map 2025

    Indonesia Fintech Report

    Indonesia Fintech Map 2025 banner

    UAE Fintech Report

    UAE Fintech Report 2024

    Free Business Accounts

    Navigation
    • About Fintech News Network
    • FNN Media Kit
    • Work With Us
    • Contact Us
    • Fintech Switzerland Newsletter
    • Submit Press Release
    • Submit Fintech Startup
    • Datenschutzerklärung / Impressum
    Other Fintech News Network Publications
    Fintech News Switzerland
    Fintech News Singapore
    Fintech News Malaysia
    Fintech News Hong Kong
    Fintech News Philippines
    Fintech News Network Indonesia
    Fintech News Network Australia
    Fintech News Baltic
    Fintech News Nordics
    Fintech News America
    Fintech News UAE
    Fintech News Africa
    Get Informed

    Subscribe to Updates

    Subscribe to the most important Fintech Switzerland News

    Facebook LinkedIn X (Twitter) Instagram RSS
    • About Fintech News Network
    • FNN Media Kit
    • Work With Us
    • Contact Us
    • Fintech Switzerland Newsletter
    • Submit Press Release
    • Submit Fintech Startup
    • Datenschutzerklärung / Impressum
    © 2015 - 2026 Copyright CK Finanzpro GmbH. All Rights reserved.

    Type above and press Enter to search. Press Esc to cancel.

    Fintech Schweiz Digital Finance News - FintechNewsCH
    Manage Consent

    Your Privacy Matters to Us

    To provide the best experiences, we use technologies like cookies to store and/or access device information. Consenting to these technologies will allow us to process data such as browsing behavior or unique IDs on this site. Not consenting or withdrawing consent, may adversely affect certain features and functions.

    Functional Always active
    The technical storage or access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication over an electronic communications network.
    Preferences
    The technical storage or access is necessary for the legitimate purpose of storing preferences that are not requested by the subscriber or user.
    Statistics
    The technical storage or access that is used exclusively for statistical purposes. The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
    Marketing
    The technical storage or access is required to create user profiles to send advertising, or to track the user on a website or across several websites for similar marketing purposes.
    • Manage options
    • Manage services
    • Manage {vendor_count} vendors
    • Read more about these purposes
    View preferences
    • {title}
    • {title}
    • {title}
