




Das Cambridge Centre for Alternative Finance erstellt jährlich einen Report zur Entwicklung der alternativen Finanzbranche weltweit. Sie haben die Ergebnisse von 1’227 Einzelunternehmen zusammengetragen und erstmals ein globales Bild erstellt.
2018 wurden über alternative Finanzierungsformen global USD 304,5 Milliarden finanziert. Die Highlights aus dem Report und ein Vergleich mit den Resultaten aus dem Schweizer Crowdfunding Monitor 2019 im heutigen Blog Post.
Letztmals zu dem Thema Online Alternative Finance berichteten wir im Juli 2018. Damals durften wir bei CNN Money zum Thema als Experten teilnehmen in der Sendung Big Picture. Heute vertiefen wir das Thema aus Anlass des im April erschienen umfassenden globalen Reports. Den Start machen wir mit der Einordung der Modelltypen.

14 Modelle werden zum Alternative Finance Markt gezählt
Der Report definiert den Markt in 14 Kategorien und 4 grundlegenden Geschäftsmodellen. Dabei handelt es sich um alternative Finanzierungsmodelle, die sich auf Kapitalbeschaffungs- Aktivitäten beziehen.
Der Begriff “Alternative Finance“ umfasst im Kern Aktivitäten, die außerhalb der etablierten Bankensysteme und der traditionellen Kapitalmärkte entstanden sind.
Sie charakterisieren sich durch Kredit-, Investitions- und “non investment based” Modelle, mit denen Einzelpersonen und Unternehmen über einen Online-Marktplatz Mittel beschaffen. Die Mittel kommen aus einer „Crowd“, einem Netzwerk von Privatanlegern und / oder professionellen Anlegern. Mit der Reifung des Marktes entstehen Modelltypen die sich immer klarer voneinander abgrenzen.
| Geschäfts- Modell | Kategorie | Stake holders | Beispiele Schweiz |
|---|---|---|---|
| Peer to Peer (P2P)/ Marketplace Lending | Konsumkredit (Consumer Lending) | Einzelpersonen / institutionelle Geldgeber gewähren einem Privaten Kredit | Cashare, Lend, Cg24 |
| Firmenkredit (Business Lending) | Einzelpersonen / institutionelle Geldgeber gewähren einem Unternehmen Kredit | swisspeers | |
| Immoblienkredite (Property Lending) | Einzelpersonen / institutionelle Geldgeber gewähren eine Hypothek | Hyposcout, CredEx | |
| Balance Sheet Lending | Konsumkredit (Consumer Lending) | Die Plattform stellt einem Privaten einen Kredit direkt zur Verfügung. | |
| Firmenkredit (Business Lending) | Die Plattform stellt einem Unternehmen den Kredit direkt zur Verfügung | ||
| Immoblienkredite (Property Lending) | Die Plattform stellt die Hypothek direkt zur Verfügung | ||
| Invoice Trading | Factoring (Invoice Trading) | Einzelpersonen / institutionelle Geldgeber kaufen Rechnungen oder Forderungen von einem Unternehmen mit einem Rabatt. | Advanon |
| Securities | Schuldtitel (Debt based securities) | Einzelpersonen / institutionelle Geldgeber kaufen Wertpapiere, z.B. eine Anleihe oder eine Schuldverschreibung, zu einem festen Zinssatz | (Creditworld) |
| Mini Bonds | Einzelpersonen / Institutionelle Geldgeber kaufen Wertpapiere von Unternehmen in Form einer ungesicherten Anleihe | ||
| Investment-based | Equity-based Crowdfunding | Einzelpersonen / institutionelle Geldgeber kaufen von einem Unternehmen ausgegebenes Eigenkapital | investiere.ch, Raizers, c-crowd |
| Real Estate Crowdfunding | Einzelpersonen / institutionelle Geldgeber stellen Eigenkapital- oder nachrangige Fremdfinanzierungen für Immobilien bereit | Crowdhouse, Crowdli | |
| Profit Sharing | Einzelpersonen / institutionelle Geldgeber kaufen Wertpapiere von einem Unternehmen, wie z. B. Aktien, und beteiligen sich an den Gewinnen oder Lizenzgebühren des Unternehmens | ||
| Non Investment-based | Reward-based Crowdfunding | Unterstützer finanzieren Einzelpersonen, Projekte oder Unternehmen im Austausch für nicht monetäre Belohnungen oder Produkte | Crowdify, wemakeit |
| Donation-based Crowdfunding | Unterstützer finanzieren Einzelpersonen, Projekte oder Unternehmen auf der Grundlage philanthropischer Motivation | Causedirect |
Weitere Modelle werden im Report unter “other” zusammengefasst dargestellt und beinhalten u.a. Gemeinschaftsaktien.
USD 306 Mia weltweit – 525 Mio. in der Schweiz
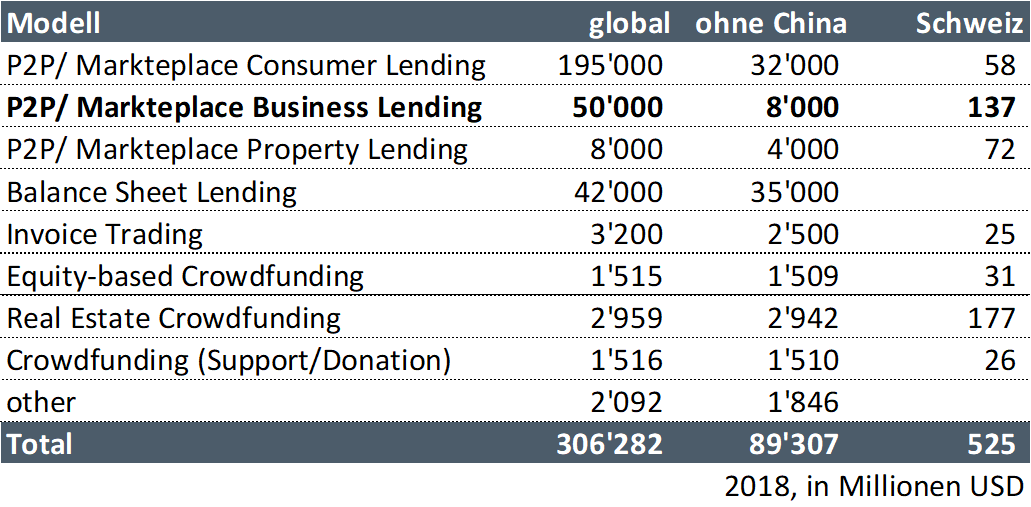 Die Schweizer Volumen entsprechen rund 0.6% der weltweit getätigten Umsätze verglichen mit den Werten ohne China.
Schweiz auf Platz 10 im globalen Ranking
Um die Zahlen zwischen den Märkten vergleichbar zu machen, bietet sich an, die Volumen mit den Einwohnern ins Verhältnis zu setzten. Da der Report die Schweizer Zahlen nicht separat ausweist, haben wir die Ergebnisse des Crowdfunding Monitor 2019 der Hochschule Luzern verwendet.

Auf Pro-Kopf-Basis waren die USA, Grossbritannien, Lettland, Estland und die Niederlande auf den vordersten Plätzen. Es ist bemerkenswert, dass Lettland und Estland von relativ niedrigen Basen aus die Positionen 3 und 4 erreichten (Platz 24 und 29 in Bezug auf das Gesamtvolumen). Das zeigt, dass selbst Länder mit einem absolut gesehen geringeren Volumen an alternativen Online-Finanzierungen trotzdem eine größere Marktdurchdringung, eine höhere Akzeptanz und Nutzung dieser Modelle aufweisen können. Die meisten Länder mit einem relativ hohen Pro-Kopf-Volumen sind überwiegend europäisch. Aussereuropäisch zählen Singapur, Neuseeland, Australien, Israel und Kanada zu den Ländern mit der höchsten Durchdringung.
Weitere globale Figures & Trends:
China -28% und global + 48% (ohne China)
Im Jahr 2018 wurden alternative Finanzierungen mit einem Transaktionsvolumen von 304,5 Mrd. USD abgeschlossen. Das Volumen ist gegenüber dem Vorjahr um 27% gesunken. Dieser Rückgang ist auf einen starken Rückgang in China zurückzuführen. Ohne den chinesischen Markt stieg das weltweite Marktvolumen für alternative Finanzierungen gegenüber dem Vorjahr um 48% von 60 Mrd. USD im Jahr 2017 auf 89 Mrd. USD im Jahr 2018.
Europa um 52% gewachsen
Der europäische Markt für alternative Finanzierungen (einschließlich Großbritannien) wuchs von 11,9 Mrd. USD im Jahr 2017 auf 18 Mrd. USD im Jahr 2018 – eine Steigerung von 52% gegenüber dem Vorjahr.
- Wie in den Vorjahren leistete Großbritannien mit einem Anteil von 57% am gesamten europäischen Markt und einem Anteil von 10,4 Mrd. USD im Jahr 2018 den volumenmässig größten Beitrag. Der relative Anteil des britischen Marktes am europäischen Volumen hat sich von 68% im Jahr 2017 auf 57% reduziert.
- Das Volumen der Plattformen in ganz Europa (ohne UK) stieg gegenüber dem Vorjahr um 103% von 3,8 Mrd. USD im Jahr 2017 auf 7,7 Mrd. USD im Jahr 2018.
- Zu den führenden alternativen Finanzierungsmodellen auf dem europäischen Festland gehören P2P Marketplace Consumer Lending (2,9 Mrd. USD), Balance Sheet Property Lending (1,4 Mrd. USD) und P2P Marketplace Business Lending (997 Mio. USD).
Schweiz + 38%
Im selben Zeitraum verzeichnet die Schweiz einen Anstieg um 38% auf USD 525 Millionen. Gemäss Crowdfunding Monitor 2019 überschritt die Schweiz damit erstmals die Schwelle einer halben Milliarde Schweizer Franken.
Das grösste Wachstum von 2017 auf 2018 verzeichnete der Bereich Crowdinvesting (+52%, auf CHF 204.9 Mio.), getrieben durch Immobilien Crowdinvesting (Crowdhouse). An zweiter Stelle positioniert sich das Crowdlending (+40%, auf CHF 261.9 Mio.). Invoice Trading (+3% auf CHF 24.3 Mio.) und Crowdsupporting/Crowddonating (-12%, auf CHF 25.6 Mio.). Über 130‘000 Personen haben im Jahr 2018 in der Schweiz ein Crowdfunding-Projekt unterstützt. (Daten aus Crowdfunding Monitor 2019).
China mit Abstand der grösste Markt mit USD 215 Mrd.
In Bezug auf die einzelnen Märkte hatte China immer noch das größte alternative Finanzierungsvolumen nach Ländern und erwirtschaftete 2018 ein Transaktionsvolumen von insgesamt 215,37 Mrd. USD, hauptsächlich aus kreditbasierten Finanzierungsmodellen.
- China 215 Mrd.
- USA 61 Mrd.
- UK 10,4 Mrd.
Fünf weitere Länder haben die Schwelle von 1 Milliarde US-Dollar überschritten:
- Niederlande USD 1,8 Mrd.
- Indonesien USD 1,45 Mrd.
- Deutschland USD 1,27 Mrd.
- Australien USD 1,16 Mrd.
- Japan USD 1,07 Mrd.
Konsumkredit immer noch die grösste Kategorie
Im Jahr 2018 war Peer to Peer Lending (P2P Lending) / Marketplace Consumer Lending das größte alternative Online-Finanzierungsmodell nach Marktsegmentierung und machte 195,29 Mrd. USD aus – das sind 64% des gesamten globalen Volumens.
P2P / Marketplace Business Lending war das zweitgrößte Marktsegment mit einem Marktvolumen von 50,3 Mrd. USD im Jahr 2018.
China war der größte Markt für P2P / Marketplace-Konsumenten- und Geschäftskredite, während die USA die höchsten Volumina für Balance Sheet Lending bei Immobilien- und Konsumkrediten verzeichneten. In Europa ansässige Plattformen meldeten im globalen Kontext die höchsten Volumina für Debt Based Securities, Invoice Trading und P2P / Marketplace Property Lending.
Unternehmensfinanzierungen bei 82 Mrd. USD
Im Jahr 2018 belief sich das Volumen der alternativen Finanzierung für Unternehmensfinanzierungen auf 82 Mrd. USD. Das war ein Rückgang von fast der Hälfte gegenüber dem Höchststand von 153 Mrd. USD im Jahr 2017.
Der Rückgang der alternativen Unternehmensfinanzierung kommt primär aus China. Ohne China stieg die Unternehmensfinanzierung von 21 Mrd. USD im Jahr 2017 auf 31 Mrd. USD im Jahr 2018. Wie in den Vorjahren bleibt China der führende Markt mit einem Volumen von knapp 50 Mrd. USD, gefolgt von den USA und Großbritannien mit 16,81 Mrd. USD bzw. 5,96 Mrd. USD.
Finanzierung Private vs. Institutionelle: 50:50
162 Mrd. USD wurden durch institutionelle Anleger wie Banken, Pensionsfonds, Investmentfonds und Family Offices finanziert. Die Zunahme institutioneller Investoren war regional relativ gleichmässig aufgeteilt.
Ausreißer sind die USA mit einem Finanzierungsanteil institutioneller Investoren von 85%. Am anderen Ende der Skala rangieren der Nahe Osten und Afrika mit 12% bzw. 17% Anteil institutioneller Investoren. Die zunehmende Institutionalisierung zeigt sich insbesondere durch das Aufkommen der Balance Sheet Lending Modelle. Hier schlisst sich der Kreis praktisch vollständig zu den traditionellen Finanzierungsmodellen von Investmentgesellschaften und Banken.
Alternative Finance Report 2020 Download

Dieser Artikel erschien zuerst auf dem Swisspeers Blog

